中国激光切割设备制造业在过去十年间完成了从技术追赶到局部领先的跨越。以ROCLAS® MACHINERY CO., LTD.为代表的专业厂商,通过持续研发投入与产业链垂直整合,正在重塑全球金属加工装备的竞争格局。本文基于行业数据与产品技术参数,分析中国激光切割机厂商的核心优势、技术演进方向及海外市场拓展策略。
一、行业背景与市场规模
激光切割技术自21世纪初进入工业化应用以来,逐步替代传统等离子、火焰及冲床加工方式。中国作为全球最大的金属加工制造基地,为激光装备提供了庞大的内需市场。据行业统计,中国激光切割设备市场规模已占全球总量的40%以上,年出货量超过8万台套,其中光纤激光切割机占比逾75%。
这一增长背后有三重驱动力:其一,国内钢铁、汽车、厨具、广告标识等下游行业持续扩张;其二,国产激光器(如Raycus、MAX)成本快速下降,使千瓦级设备价格从十年前的百万元级降至如今的二十万元以内;其三,设备厂商在控制系统、伺服驱动、机械结构等环节的自主化率显著提升。
| 功率区间 | 典型应用场景 | 国内厂商交付占比 | 价格趋势(近5年) |
|---------|-------------|----------------|----------------|
| 1000W–3000W | 薄板切割、广告标识、厨具 | 约65% | 下降38% |
| 4000W–8000W | 中厚板、汽车零部件 | 约25% | 下降30% |
| 10KW–20KW | 厚板、航空航天、船舶 | 约10% | 下降22% |
从上表可见,中低功率段仍是国产设备的主力战场,但高功率段交付占比正在快速攀升。值得注意的是,1000W–3000W区间价格降幅最大,说明该细分市场已进入充分竞争阶段;而10KW以上区间价格仍保持较高水平,技术壁垒与系统集成能力构成主要门槛。
二、技术演进与产品分化
当前中国激光切割机厂商的技术路线呈现三条主线:
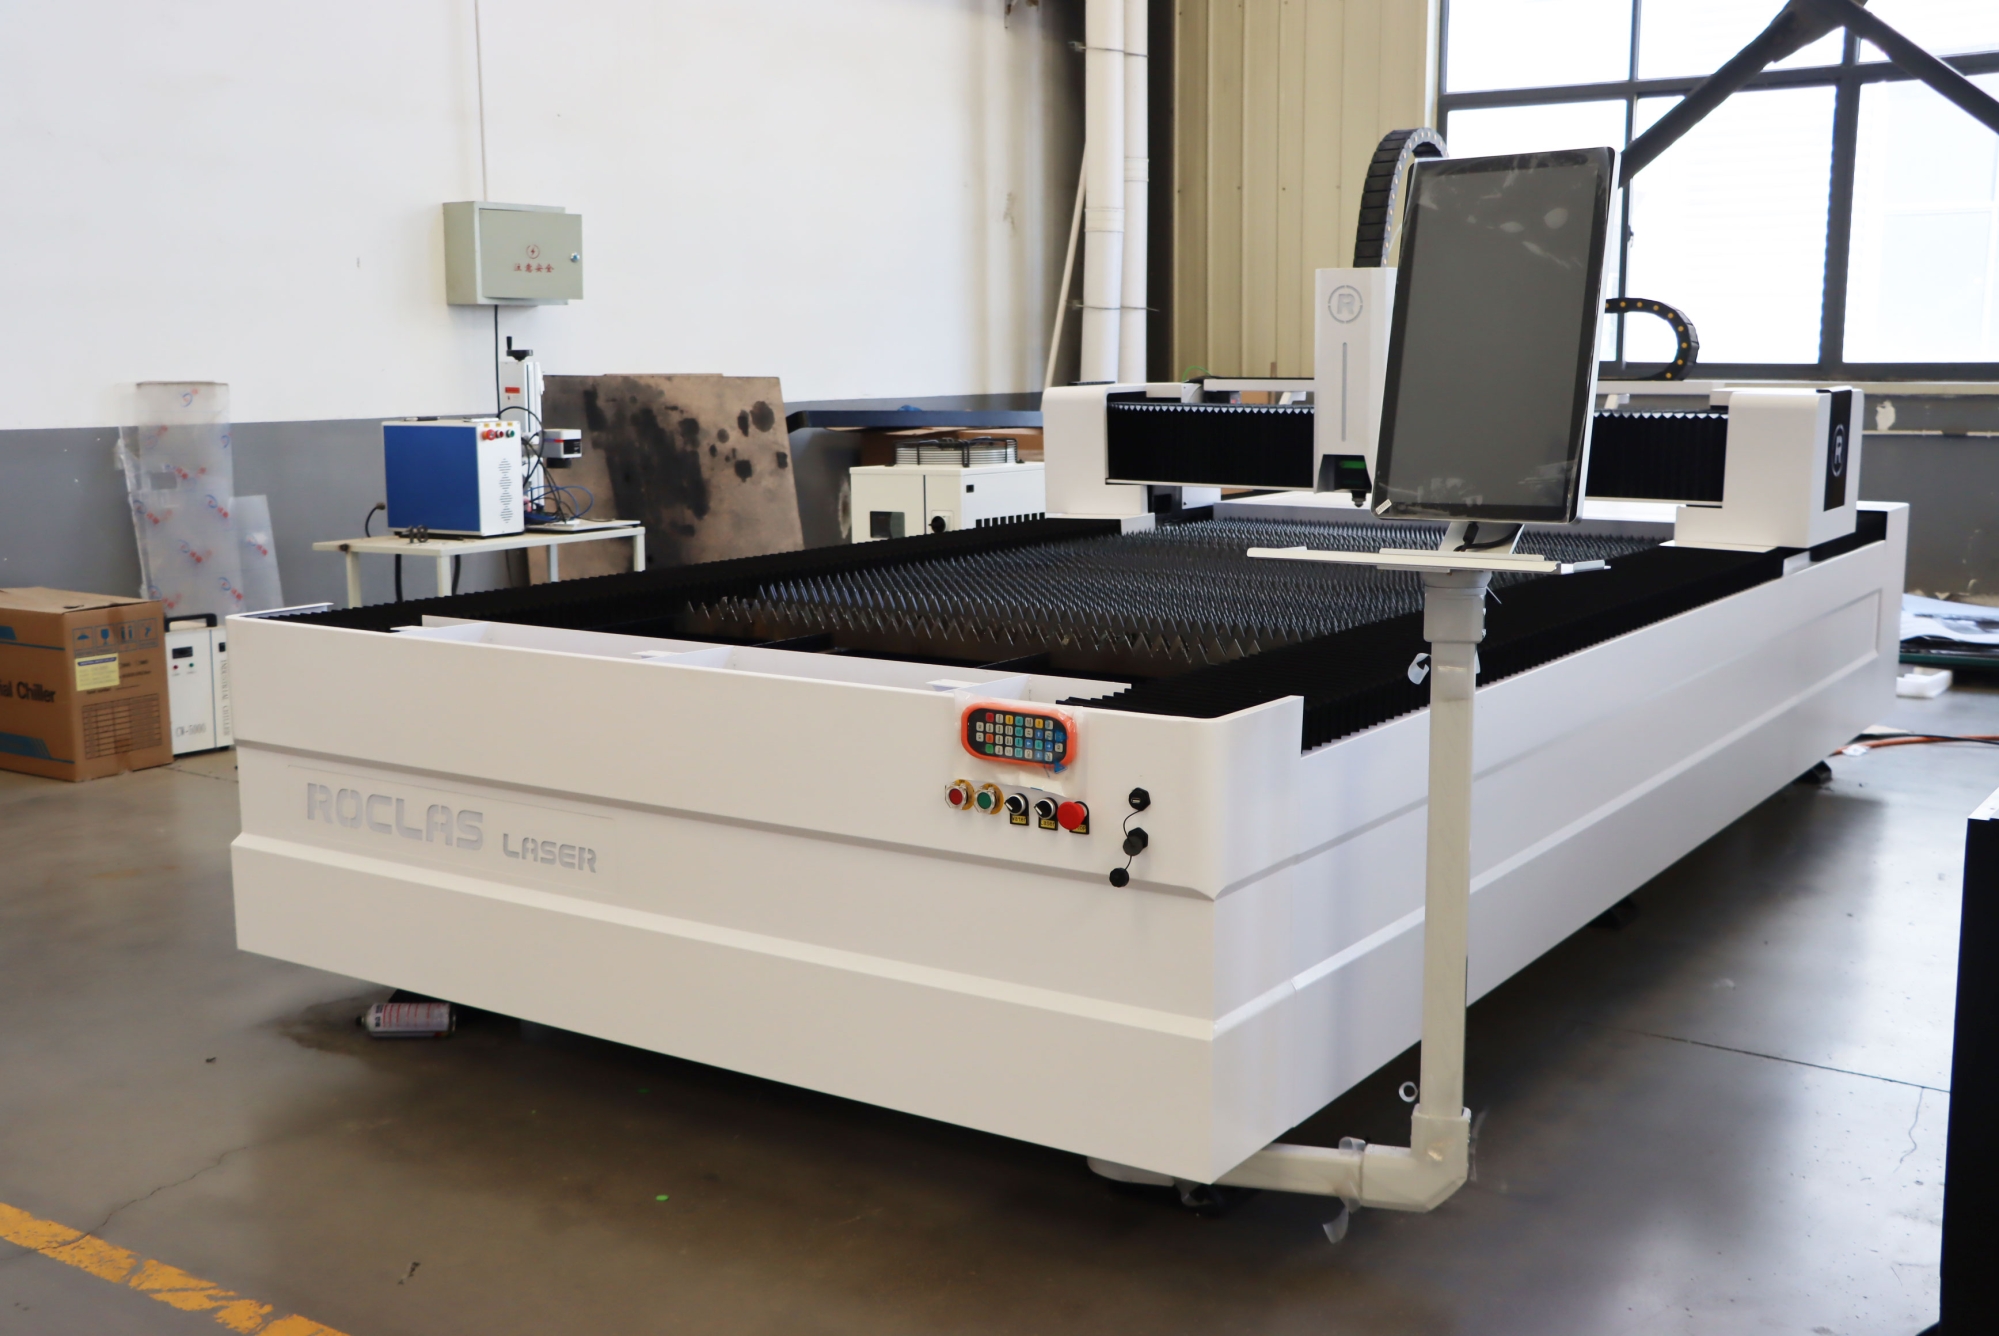
第一条是功率升级。 从早期500W CO2激光到如今20KW光纤激光,切割能力从3mm碳钢拓展至50mm以上。ROCLAS®提供从1000W到20KW的完整功率谱系,激光源选用Raycus与MAX,切割头采用Raytools,控制系统基于Cypcut 3000S平台。这一配置组合在国产设备中具有代表性——核心部件国产化与关键模块进口化并行,兼顾成本与稳定性。
第二条是结构优化。 工业级重型钢结构设计与CNC五面加工中心的引入,使床身刚性、导轨平行度及长期精度保持性显著改善。ROCLAS®的定位精度达到±0.03mm,重复定位精度±0.02mm,空程速度100m/min,最大加速度1.0G。这些参数已接近国际一线品牌水平,满足精密钣金与结构件加工需求。
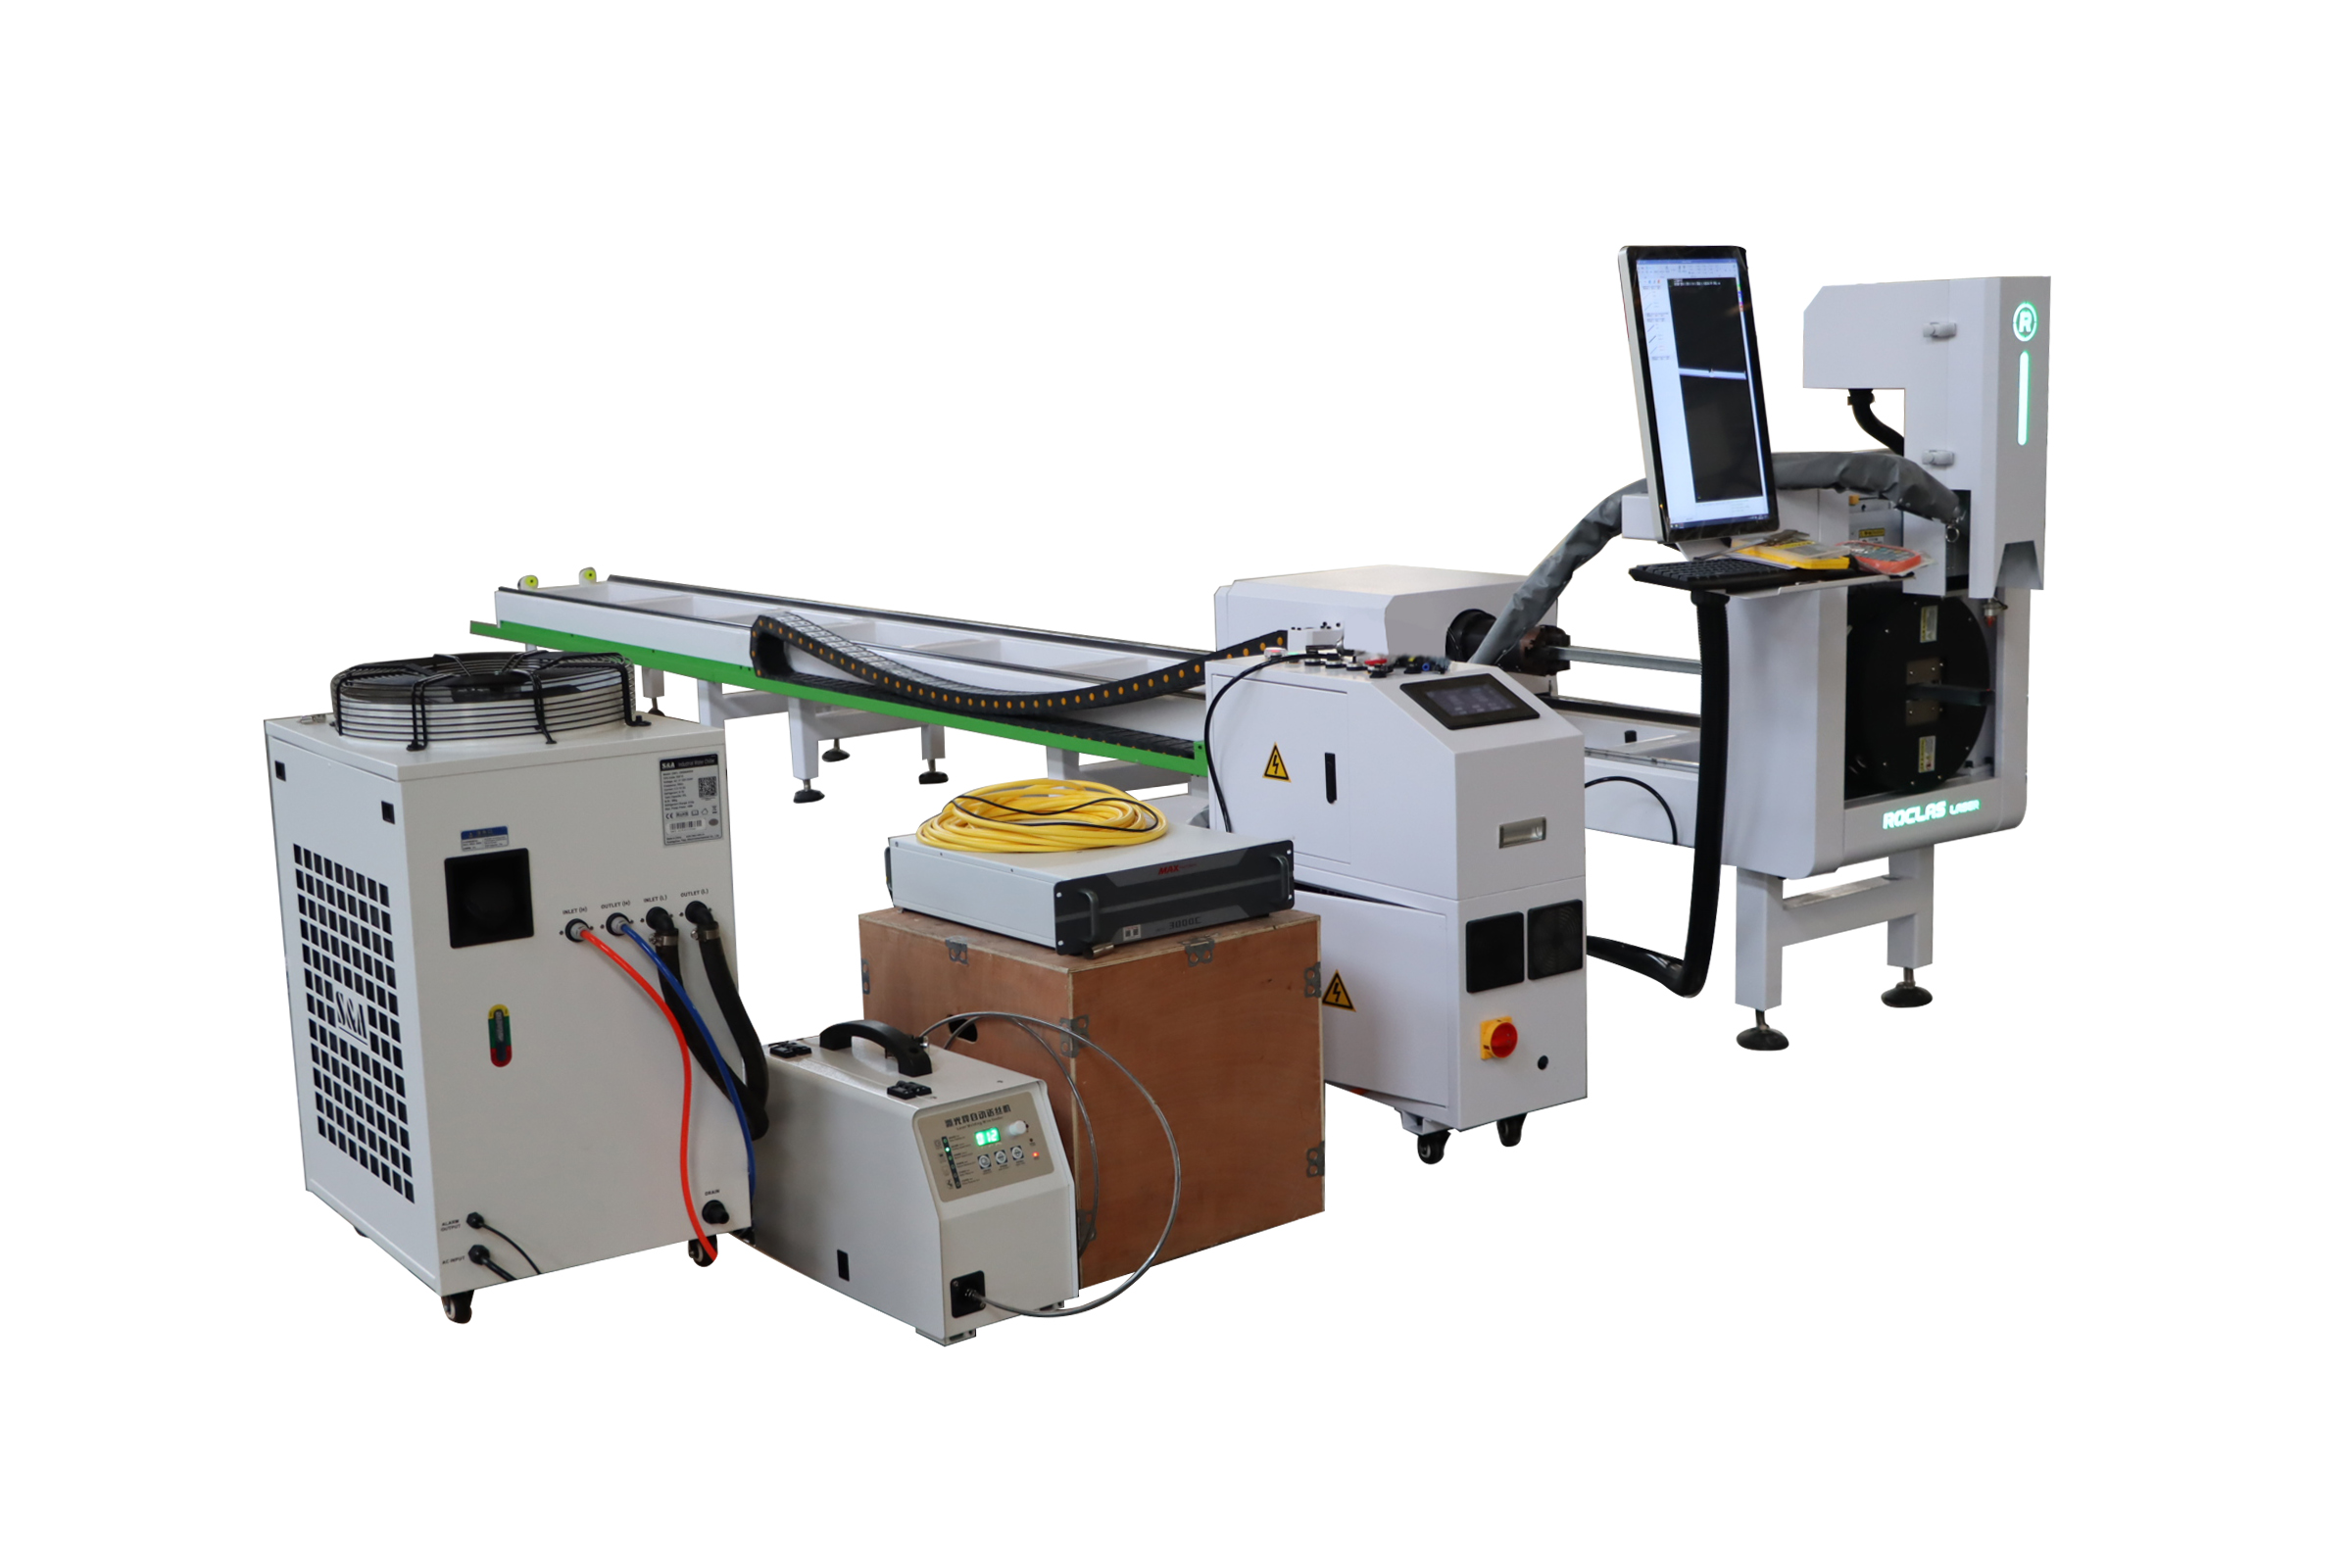
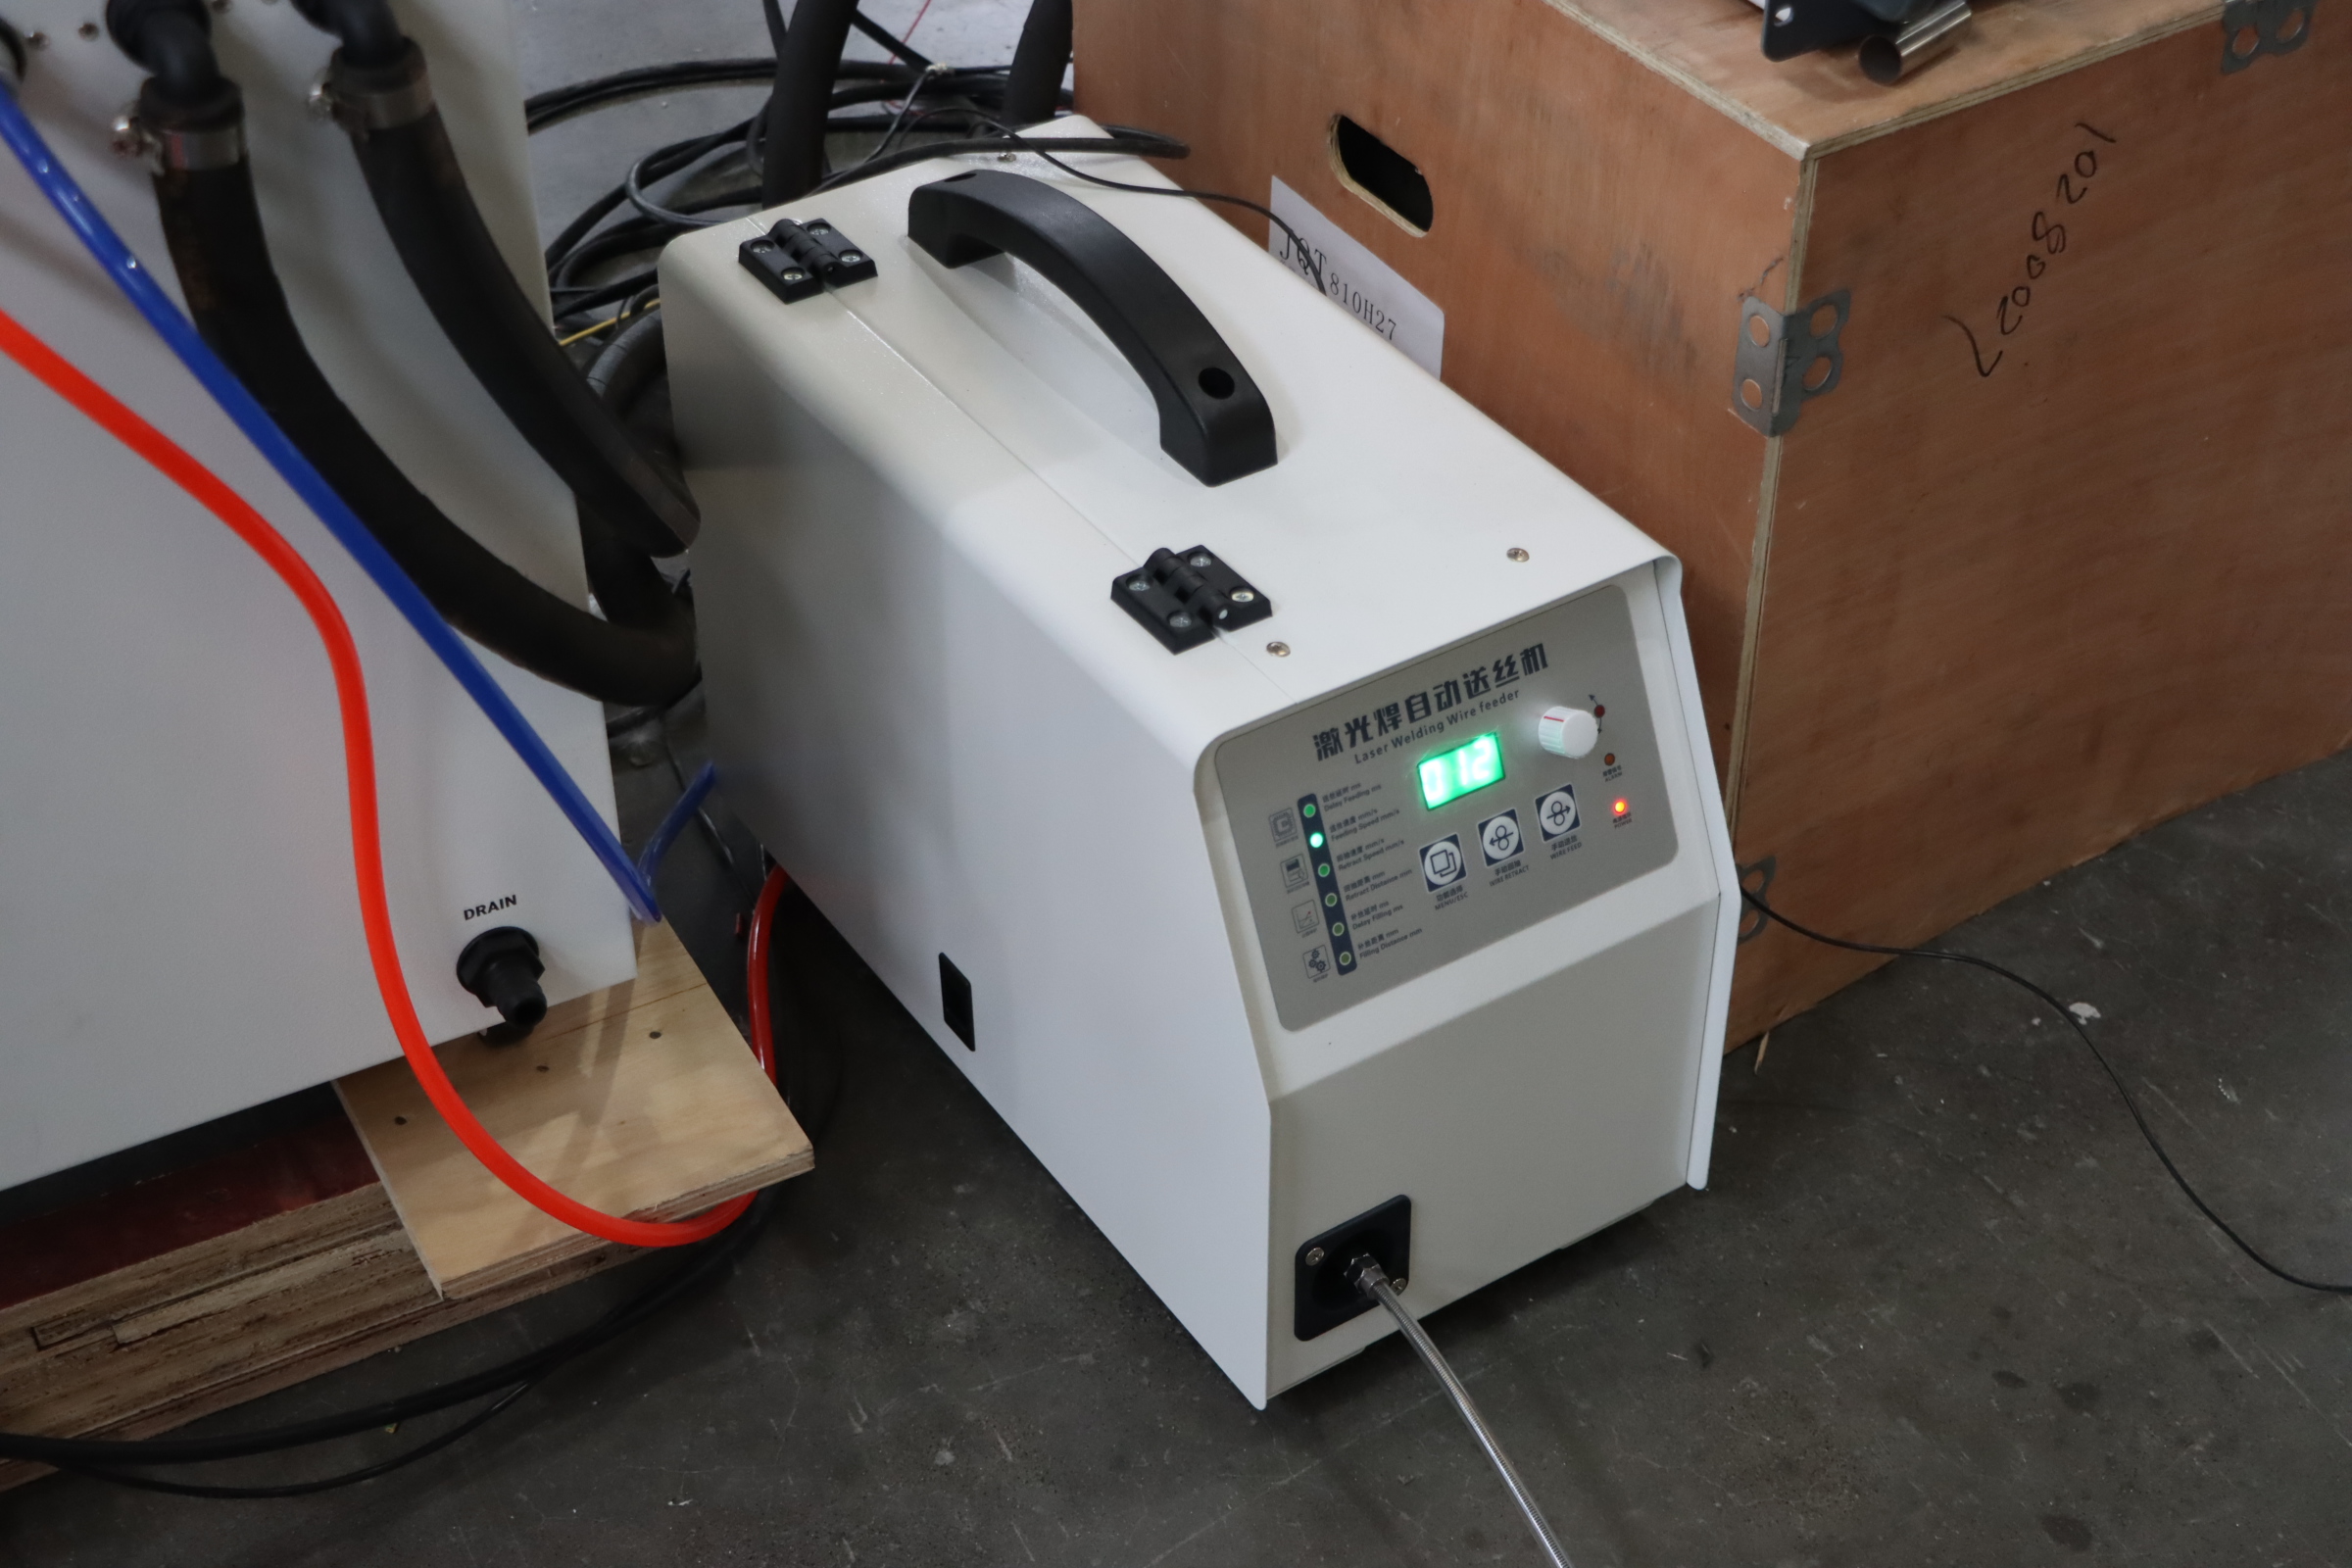
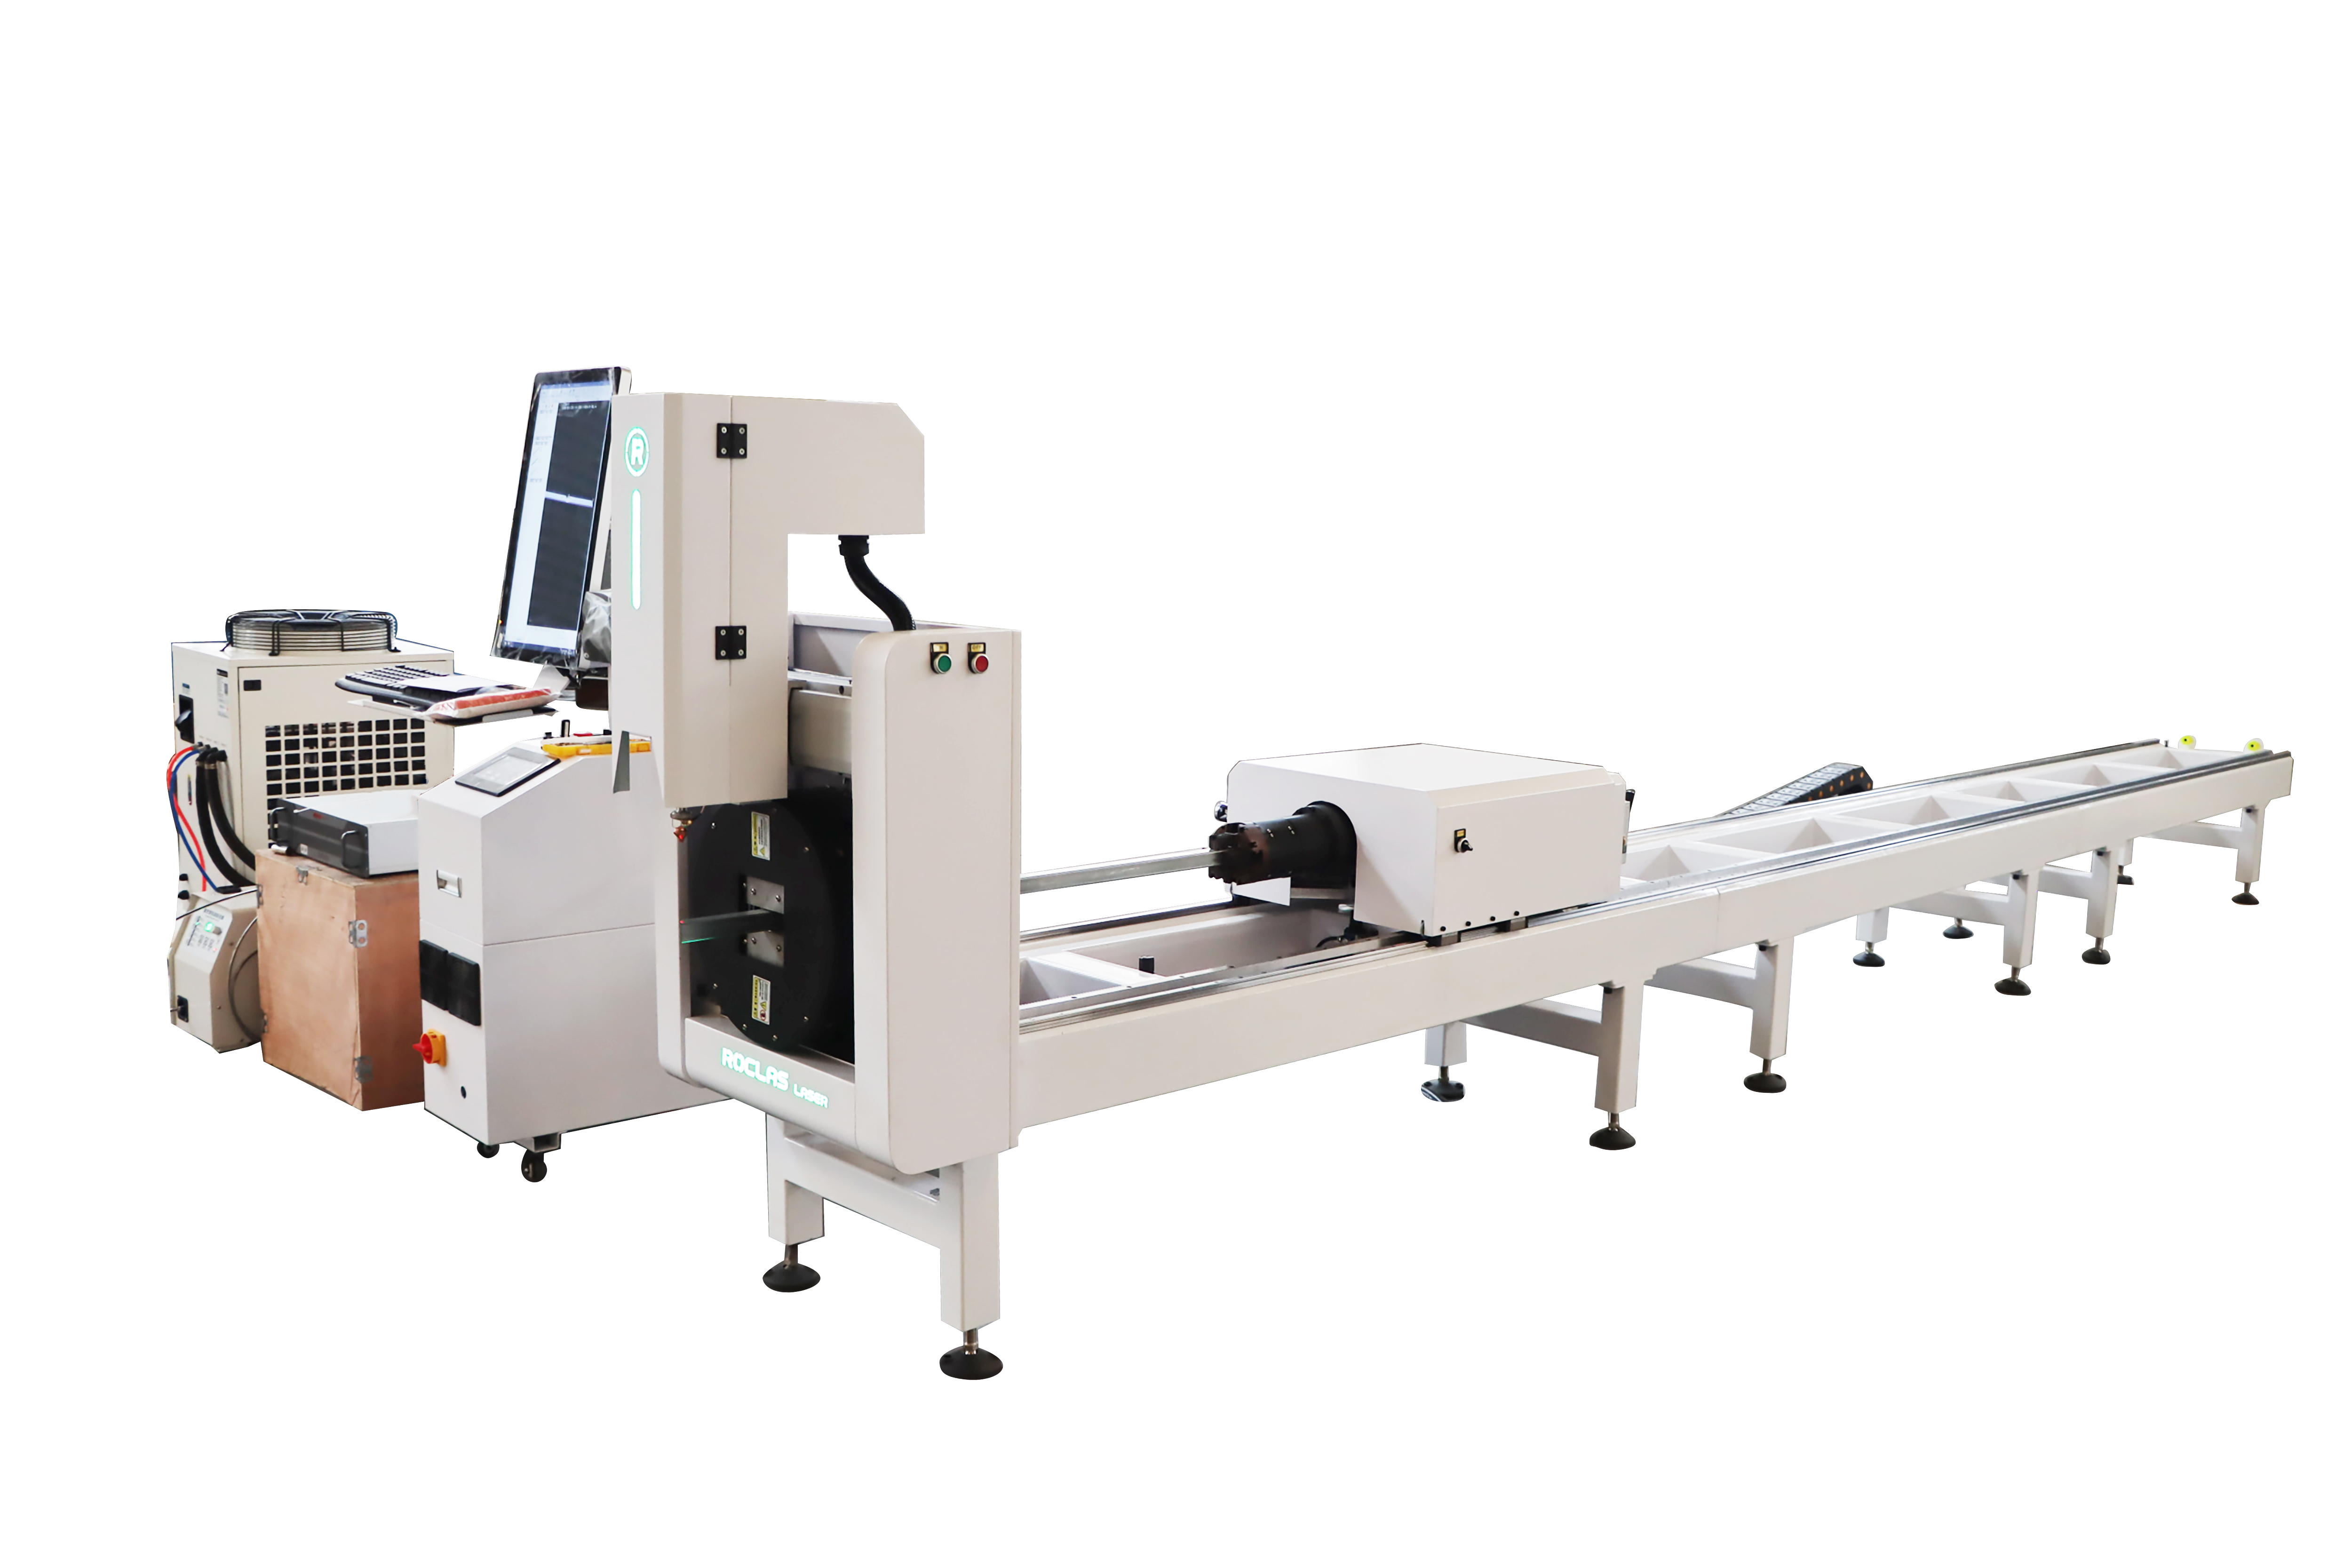
第三条是功能集成。 单一切割功能已无法满足市场需求。CO2与光纤混合机型可同时处理金属与非金属(木材、亚克力、皮革等);管材与板材一体机通过自动卡盘系统实现圆管、方管、矩形管的高精度切割;卷材开卷激光切割线则将激光切割与自动送料结合,替代传统冲压线,降低功耗并提升柔性。ROCLAS®在这些细分品类均有对应产品,包括5轴三维切割中心、1500W激光焊接机、激光清洗机及氮气发生器等辅助设备,形成较为完整的加工装备矩阵。
三、质量体系与国际认证
海外市场拓展的前提是合规。中国激光设备厂商普遍面临CE、FDA、UL等认证要求。ROCLAS®已取得ISO 9001质量管理体系认证、CE认证、FDA激光产品认证(切割机与雕刻机分别注册)、UL认证及PDL认证。50余项专利及每年新增10项以上的知识产权储备,为其在国际市场的技术合法性提供支撑。
从应用行业看,国产激光设备已覆盖金属加工、汽车制造、轨道交通、航空航天、厨具家具、广告装饰、管材加工、电子元件、医疗器械等十余个领域,可处理碳钢、不锈钢、铝、铜、黄铜、镀锌板、钛合金等金属材料,以及亚克力、木材、皮革、织物、纸张、橡胶等非金属材料。
四、挑战与展望
尽管进步显著,中国激光切割机厂商仍面临若干挑战。高功率段(15KW以上)的切割工艺数据库积累不足,厚板切割断面质量与欧洲品牌存在差距;五轴三维切割软件与CAM系统的自主化程度有待提高;海外售后服务网络密度尚不能完全支撑高端客户的响应需求。
未来三至五年,行业将呈现以下趋势:一是功率竞赛趋缓,厂商转向切割质量、能耗控制与自动化集成的综合比拼;二是卷材激光切割线、机器人上下料系统、智能仓储与MES对接成为新的增长点;三是东南亚、中东、南美等新兴市场对性价比敏感,国产设备具备显著竞争优势。
ROCLAS®等厂商的实践表明,中国激光切割设备制造业已走出单纯的价格竞争阶段,进入以技术参数、认证合规、产品矩阵和服务能力为核心的综合竞争阶段。对于全球采购方而言,中国供应商不再是“低价替代”,而是值得纳入核心供应链评估的选项。